

Eccomi alla seconda parte dell’analisi sulle vendite e diffusione di copie dei quotidiani italiani, come già anticipato in questa puntata mi concentro unicamente sulle vendite “individuali pagate dall’acquirente” quelle che rappresentano l’80% della diffusione complessiva dell’aggregato delle testate censite da ADS.
In questa puntata ho scelto di analizzare i dati di vendita attraverso le testate Top10 per ogni voce di vendita “individuale” – edicola, abbonamenti cartacei, digitale venduto a più del 30% del prezzo intero (che ho abbreviato in “premium”), digitale venduto tra 10 e 30% (che per comodità chiamo “discount”) e infine i dati che sommano tutte queste tipologie di vendita.
Analizzare queste classifiche e le relative quote di mercato confrontandole con quelle del 2021, non serve tanto a stilare una graduatoria di “merito”, quanto a cercare di capire la vera natura di questa crisi, le dinamiche di fondo: assistiamo a un travaso di lettori tra testate rivali o ci troviamo di fronte al prosciugamento progressivo dell’intero bacino dell’informazione stampata e digitale?
Come sempre ricordo che per tutte le principali premesse sulla metodologia, la fonte e la tipologia dei dati presi in considerazione rimando a quanto ho già scritto in questo precedente numero di Mediastorm (che consiglio di leggere perché spiega bene di cosa sto concretamente parlando).
Ha infine valore ricordare che tra le testate che cito nella mia analisi: Avvenire, Il Manifesto, Libero e Dolomiten hanno ricevuto in questi anni contributi pubblici diretti per l’editoria.
Qui la puntata precedente:
Mediastorm #111 – Quanto vendono i quotidiani italiani? (parte I)

Nei primi sei mesi del 2021 le copie diffuse dal totale dei quotidiani italiani censiti da ADS sono state 2 milioni nel giorno medio; nel 2026 si sono ridotte a poco meno di 1,5 milioni, un volume che segna un -8% su 2025 e un -35% sul 2021.
Benvenuta, benvenuto, io sono Lelio Simi e questo è il centododicesimo numero di Mediastorm una newsletter di appunti, storie, segnalazioni, dati e approfondimenti per capire come la tecnologia ha trasformato/sta trasformando/trasformerà l’economia delle industrie dei media e il nostro rapporto con i loro “prodotti”. Se non lo sei già, puoi iscriverti da qui:
Se dopo averla letta hai suggerimenti, domande o segnalazioni da farmi puoi scrivermi a questa email leliosimi@substack.com, oppure se quello che ho scritto ti suggerisce delle riflessioni che vuoi condividere, oltre che con me, anche con gli altri lettori puoi usare direttamente la sezione commenti, sarò felice di risponderti.
LE TOP 10
Edicola
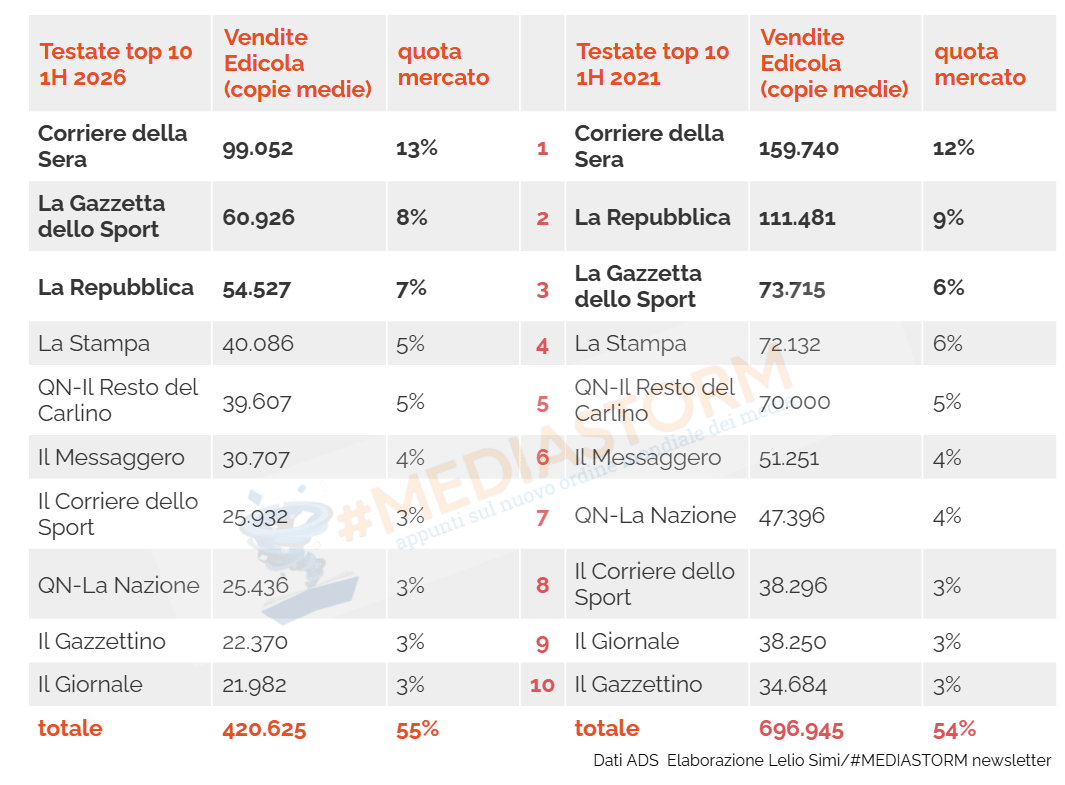
L’edicola è dominata dal gruppo RCS con una quota di mercato del 21%, il Corriere della Sera saldamente in testa, scende – seppure di poco – per la prima volta sotto quota 100mila copie medie nel periodo gennaio-giugno, la sua flessione sul pari periodo del 2025 è dell’11% (-12.200 copie medie), mentre la Gazzetta dello Sport è del 15% (-11.100 copie medie)
Repubblica mantiene la terza posizione nonostante una flessione del 12% sulla prima metà del 2025. Una flessione annua quella di Repubblica e del Corriere, i due principali quotidiani generalisti italiani, in linea con quella di tutto il sistema che abbiamo visto nella scorsa puntata è stata dell’11%.
Più in generale la quota di mercato della Top 10 del canale edicola è, pari al 55%, la più equilibrata rispetto alle altre voci di vendita nonostante superi la metà del mercato (ricordo che questo canale vale ancora i due terzi di tutto il volume di vendite “individuali” dell’intero sistema)
Nel confronto tra le Top 10 del 2026 e del 2021 la cosa che più colpisce è che nonostante una flessione del 40% sul volume complessivo di copie medie vendute nel canale edicola delle prime dieci testate la loro quota di mercato (sia dell’aggregato che delle singole testate) non sia variata che di qualche punto decimale.
Nonostante stravolgimenti, con singole testate che flettono anche più del 50%, non ci sono né nuovi ingressi né grandi variazioni nelle due classifiche.
L’avevamo già visto nella precedente analisi dei dati ADS di fine anno, allora avevo scritto che la contrazione dell’universo dei quotidiani italiani, in particolare nel canale edicola, avviene sostanzialmente in maniera “armonica” e che, insomma, non c’è alcun travaso apprezzabile, numericamente, da una testata all’altra. Il declino non genera una competizione interna, ma un impoverimento dell’intero sistema.
E questo ci dice un’altra cosa ancora più importante che è bene ribadire: una volta che una testata rompe il patto di fiducia con un lettore, questi non si sposta su un’altra, smette semplicemente di comprare giornali in edicola. Il lettore abbandona il mezzo, non un singolo editore. Anche questi dati ce lo confermano.
Abbonamenti cartacei
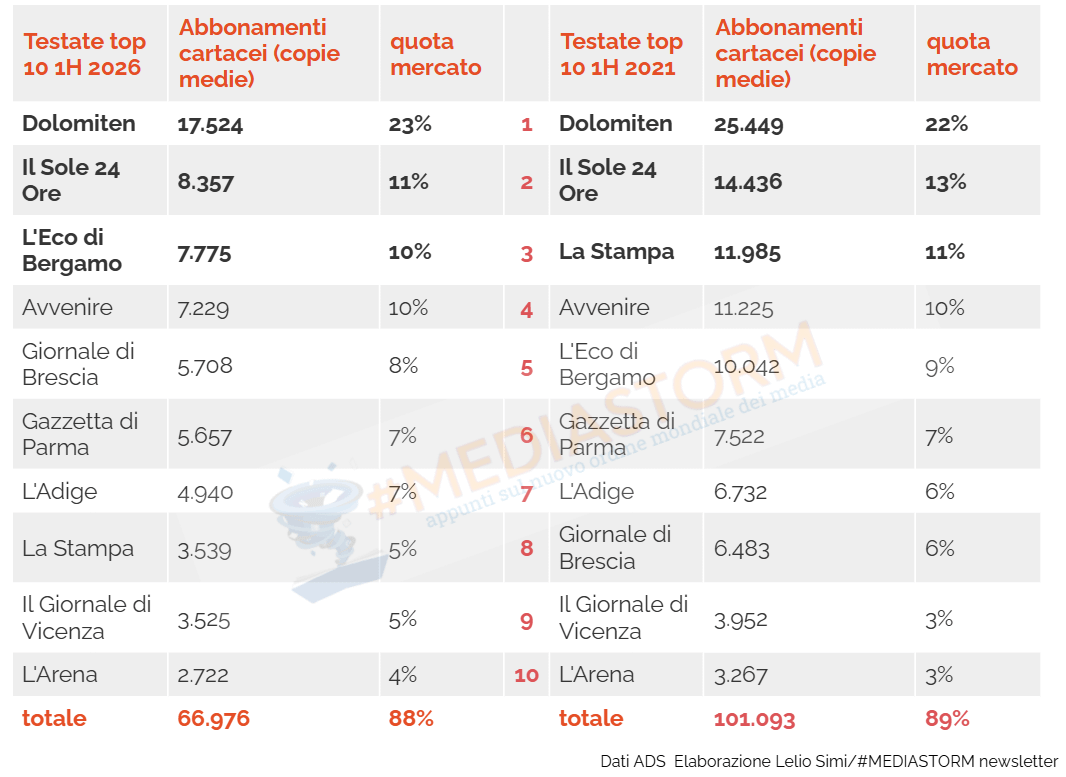
Quello appena scritto per il canale edicola può essere ripetuto anche per gli abbonamenti via servizio postale (che pesano il 6% su tutte le vendite “individuali”): un monolite che pur riducendosi di un terzo (-33%) negli ultimi cinque anni non cambia minimamente fisionomia. Le due Top10 sono pressoché la fotocopia una dell’altra per testate e quote di mercato, sebbene tutte le singole testate perdano il confronto con i volumi di copie medie nei cinque anni, con flessioni tra l’11% (Il Giornale di Vicenza) e il 70% (La Stampa).
Non si può non notare che al vertice di entrambe con quasi un quarto dell’intero volume di copie vendute in questa modalità, ci sia un quotidiano in lingua tedesca, Dolomiten, fortemente legato alla propria comunità locale. Lo segue il Sole 24 Ore che, nonostante oggi punti molto sul digitale, mantiene ancora con gli abbonamenti cartacei un legame con le comunità professionali.
Il Sole e Avvenire sono le uniche due testate nazionali, tutte le altre sono locali, compresa la Stampa che, storicamente, ha sempre tenuto in equilibrio la sua doppia natura di quotidiano legato alle comunità locali e di testata con prestigiose pagine di politica nazionale e internazionale, almeno fino a qualche anno fa, poi i vari “impacchettamenti” e “spacchettamenti” societari e il tracollo degli abbonamenti cartacei (che immagino in maggioranza a base locale).
Negli ultimi quindici anni mi sono occupato di innovazione nel mondo dei media pubblicando inchieste, saggi, reportage, sviluppando progetti editoriali e, tra i primi in Italia, utilizzando le tecniche del data-journalism per fare emergere le storie, le strategie e i contesti economici che plasmano queste industrie.
Grazie a questo come professionista e giornalista indipendente oggi posso aiutarti a trovare le domande veramente importanti da porti per muoverti al meglio all’interno di un ecosistema come quello dei media in continua trasformazione.
Copie digitali “premium”
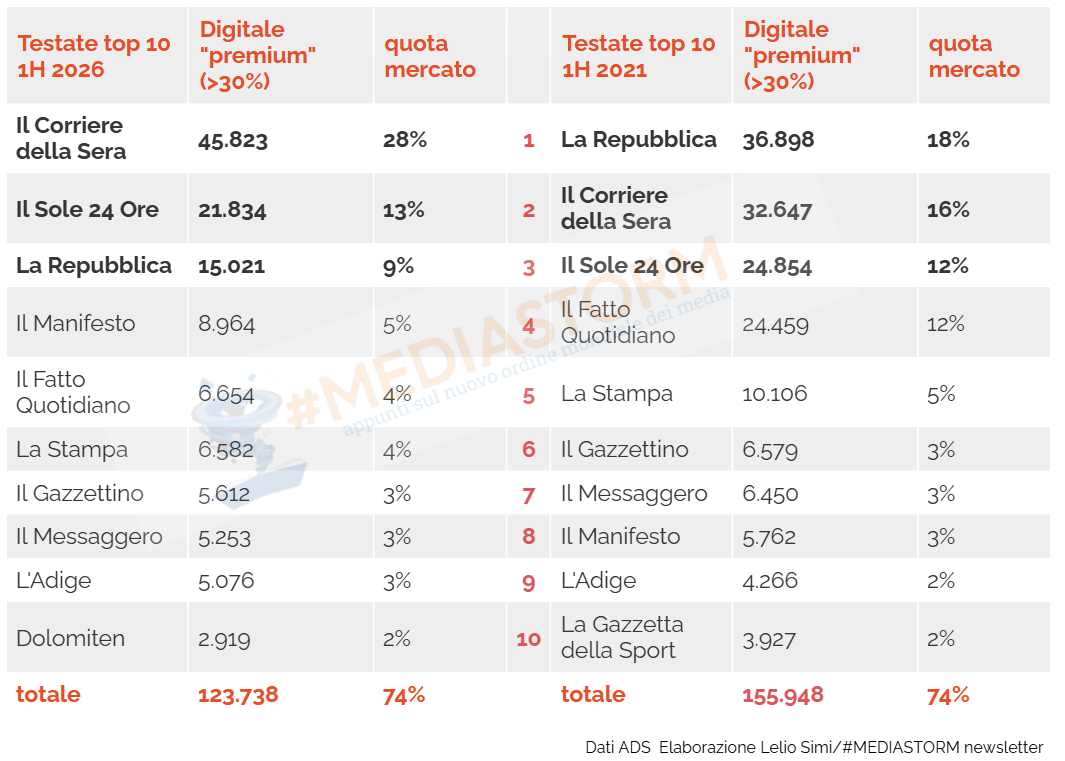
Le prime tre testate (Corriere, Sole e Repubblica) sommano il 50% del volume complessivo di copie digitali vendute a prezzo superiore al 30%, una concentrazione che nel confronto con il 2021 – con le tre medesime testate – si rafforza di 5 punti percentuali.
Nonostante il peso delle prime dieci testate sul totale di vendita in questa modalità nel confronto dei cinque anni sia identico (la variazione è millimetrica: 0,01 punti percentuali!) rispetto alle due top10 cartacee presenta un movimento molto più deciso.
Il cambiamento d’ordine delle prime tre testate è il risultato di importanti cambiamenti strutturali: il Corriere ha incrementato le copie vendute nel giorno medio in questa modalità del 40% portandola a pesare il 25% sul totale del suo venduto “individuale” (nel 2021 era il 15%), mentre Repubblica ha perso il 59% di questa voce di vendita.
Può sorprendere trovare Il Manifesto subito dopo le prime tre posizioni (+56% sul 2021) ma questo è frutto di una strategia adottata dal quotidiano che ha privilegiato questa tipologia di digitale scegliendo di non ricorrere per niente alle copie digitali discount.
Una strategia opposta a quella del Fatto Quotidiano che invece sta puntando tutto sul digitale discount, tanto che ha il differenziale più alto alla voce “premium” tra le testate nelle prime dieci posizioni: -73% sul 2021.
Ha valore però ricordare che la percentuale che determina le copie digitali “premium” o quelle “discount” è sul prezzo intero, ma le testate non hanno tutte lo stesso prezzo di base: il Fatto è passato a 2 euro a inizio del 2023, mentre Il Manifesto, il Giornale e La Verità, ad esempio, mantengono ad oggi il prezzo di 1,50 euro; altre testate costano 1,70 euro (Il Corriere da questo agosto) altre ancora 1,90 euro. In termini di valore assoluto, quindi, quello che è “premium” per una testata potrebbe essere “discount” per un’altra e viceversa.
Copie digitali “discount”
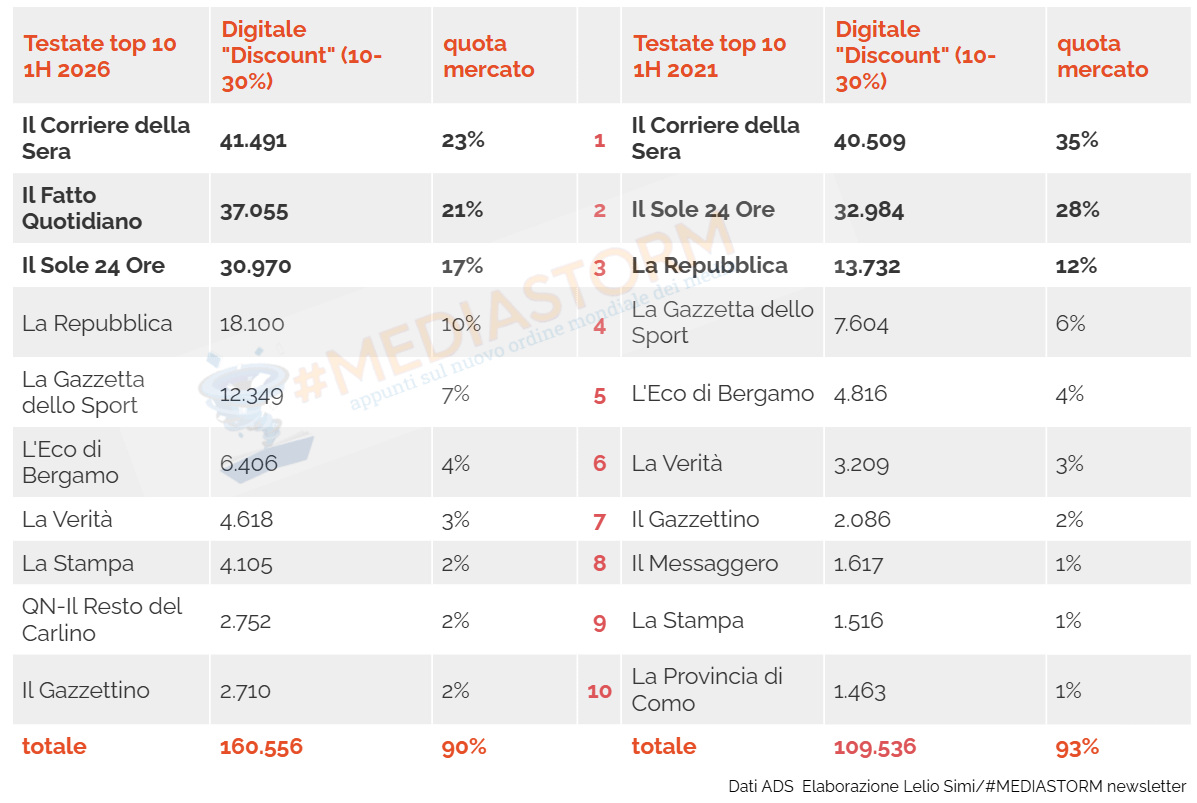
La grande corsa al digitale “discount” da parte di molte testate italiane ha fatto perdere sulla quota di mercato della top 10 soltanto 3 punti percentuali. Questo però non significa che non ci siano stati stravolgimenti: la variazione più grande, di ben 14 punti percentuali, si nota tra le prime tre testate (Corriere, Il Sole e Repubblica) che nel 2021 sommavano il 75% del mercato mentre nel 2026 (con il Fatto che sostituisce Repubblica) la quota delle top3 scende al 61%.
Un dato questo che ci dice che seppure la concentrazione su poche testate rimanga è iniziata la “democratizzazione” di questo mercato, tutti (o quasi) stanno giocando la carta del digitale super-scontato.
Tra tutte le testate spicca l’incremento del Fatto Quotidiano che passa dalle 418 alle 37mila copie medie tra 2021 e 2026, un incremento di 36.600 copie nel giorno medio che equivale al 59% della crescita dell’intero sistema. Se non conteggiamo Il Fatto l’incremento delle copie “discount” dell’aggregato di tutte le testate censite da ADS tra 2021 e 2026 passa dal +53% a un più modesto +22%. Questo ci dice quanto sia stato l’impatto di questa testata in questa voce di vendita.
Ha valore notare inoltre che il Corriere della Sera è l’unica tra le principali testate ad avere un volume di copie digitale “premium” maggiore di quelle “discount”.
Totale copie vendute “individualmente”
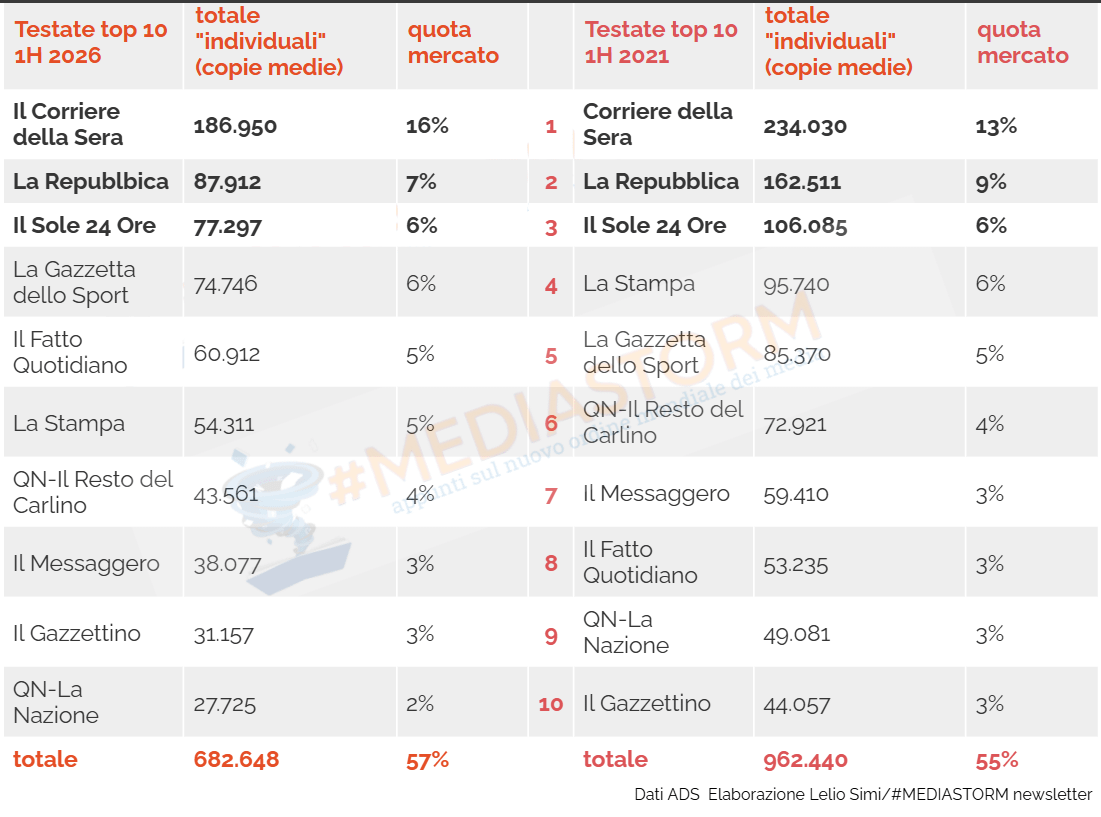
Ed eccoci arrivati al dato finale che comprende tutte le voci di vendita pagate direttamente dall’acquirente: anche qui lo scenario complessivo non sembra cambiare molto, le prime dieci testate concentrano il 57% del volume di vendita totale e le prime tre poco meno del 30% (il 29,6% per la precisione), una differenza minima, e in crescita di due punti percentuali, rispetto a cinque anni prima nonostante le 280mila copie medie perse dalla Top10 del 2026 su quella del 2021.
Una cosa da notare: il Sole 24 Ore (in terza posizione) e il Fatto Quotidiano (in quinta) non sono nemmeno tra le prime dieci del canale edicola, Il Fatto non è nemmeno nella top10 degli abbonamenti cartacei, ormai per il quotidiano solo 3 copie vendute su 10 sono cartacee, così come per il Sole.
Il Fatto, però, è l’unica testata che di questa top10 che cresce (+14%) rispetto al dato del 2021, certo va tenuto conto che questa crescita si deve unicamente alle copie “discount” e che tutte le altre, nel periodo, flettono. Se riprendiamo la ponderazione fatta nella scorsa puntata, dando valore 100 alle copie medie cartacee vendute in edicola perse (-10.980) e 30 a quelle “discount” guadagnate (+36.600) dal Fatto vediamo che i due valori si bilanciano perfettamente.
E quest’ultimo dato che ci fa capire come la crescita numerica di copie vendute del digitale a basso costo riesca – nel migliore dei casi – a compensare i volumi, ma a malapena a rimpiazzare il valore economico perduto sul canale edicola.

È davvero tutto per il momento, grazie per aver letto fino a qui. Alla prossima puntata.
Lelio.