

Eccomi con la prima delle due puntate di Mediastorm che ogni anno dedico per intero all’analisi dei dati sulle vendite dei quotidiani italiani. Questa è quella dove analizzo quelli della prima metà dell’anno e che, oltre a un focus sullo scenario generale, mi dedico anche all’analisi di un campione di otto testate nazionali: Il Corriere della Sera, Repubblica, Il Sole 24 Ore, La Stampa, Il Fatto Quotidiano, Il Giornale, La Verità e Libero.
L’altra puntata abituale con i dati di tutti i dodici mesi mi concentro invece più sugli aspetti generali e sul sistema dei quotidiani italiani nel loro complesso e meno sull’andamento — ha venduto di più vs. ha venduto di meno— delle singole testate. Tutte le puntate di questa serie le trovate nella sezione Giornali & Giornalismo.
Come al solito i dati sono elaborati sul giorno medio e confrontati con gli anni precedenti dal 2021 in poi — riferiti al medesimo periodo in questo caso: da gennaio a giugno — in modo da avere una finestra più ampia e più utile per capire meglio le tendenze in atto, cosa più difficile da fare se ci limitiamo a cadenzare l’apertura e la chiusura di quella finestra su singoli mesi.
La fonte sono le rilevazioni ADS, la società che certifica vendite e diffusione dei giornali italiani: circa 60 testate quotidiane, che rappresentano la quasi totalità delle testate quotidiane con l’eccezione di Domani e Il Foglio che hanno scelto di non aderire alla certificazione.
I dati si riferiscono alle “vendite individuali”, cioè quelle fatte a singole persone e non a “pacchetto” ad aziende, enti o associazioni. In particolare: 1) le “vendite individuali cartacee”, cioè principalmente il canale edicola e, in misura nettamente inferiore, la grande distribuzione, per questo di seguito le indico semplicemente come “edicole”, 2) gli abbonamenti cartacei, 3) le copie digitali vendute a un prezzo superiore del 30% dell’intero e 4) quelle invece vendute tra il 10% e il 30% del prezzo intero.
Altra precisazione: i dati riferiti all’anno corrente sono quelli comunicati dagli editori (che ADS pubblica con la sigla DMS dopo aver fatto quelli che definisce “controlli di coerenza”) dopo sette mesi vengono pubblicati quelli sottoposti ad altre verifiche e poi definitivamente certificati, quest’ultimi possono differire da quelli iniziali.
Bene, cominciamo.
Benvenuta, benvenuto, io sono Lelio Simi e questo è il centotreesimo numero di #Mediastorm una newsletter di appunti, storie, segnalazioni, dati e approfondimenti per capire come la tecnologia ha trasformato/sta trasformando/trasformerà l’economia delle industrie dei media e il nostro rapporto con i loro “prodotti”. Se non lo sei già, puoi iscriverti da qui:
Se dopo averla letta hai suggerimenti, domande o segnalazioni da farmi puoi scrivermi a questa email leliosimi@substack.com, oppure se quello che ho scritto ti suggerisce delle riflessioni che vuoi condividere, oltre che con me, anche con gli altri lettori puoi usare direttamente la sezione commenti, sarò felice di risponderti. Se invece vuoi consultare le altre puntate di questa newsletter puoi farlo da qui ► Archivio #Mediastorm.
IL QUADRO GENERALE
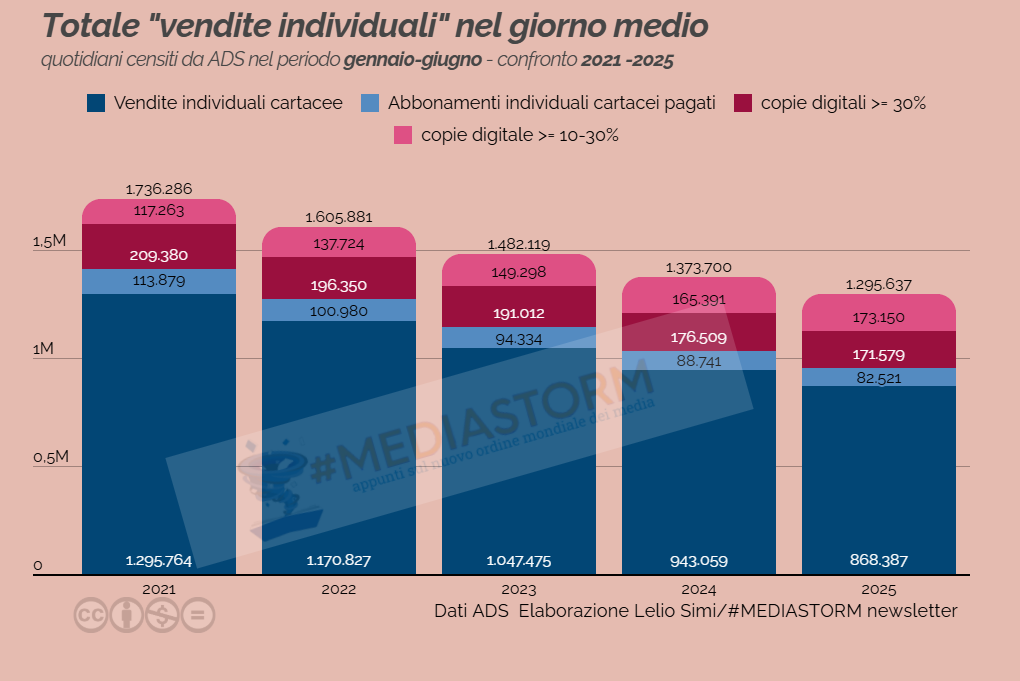
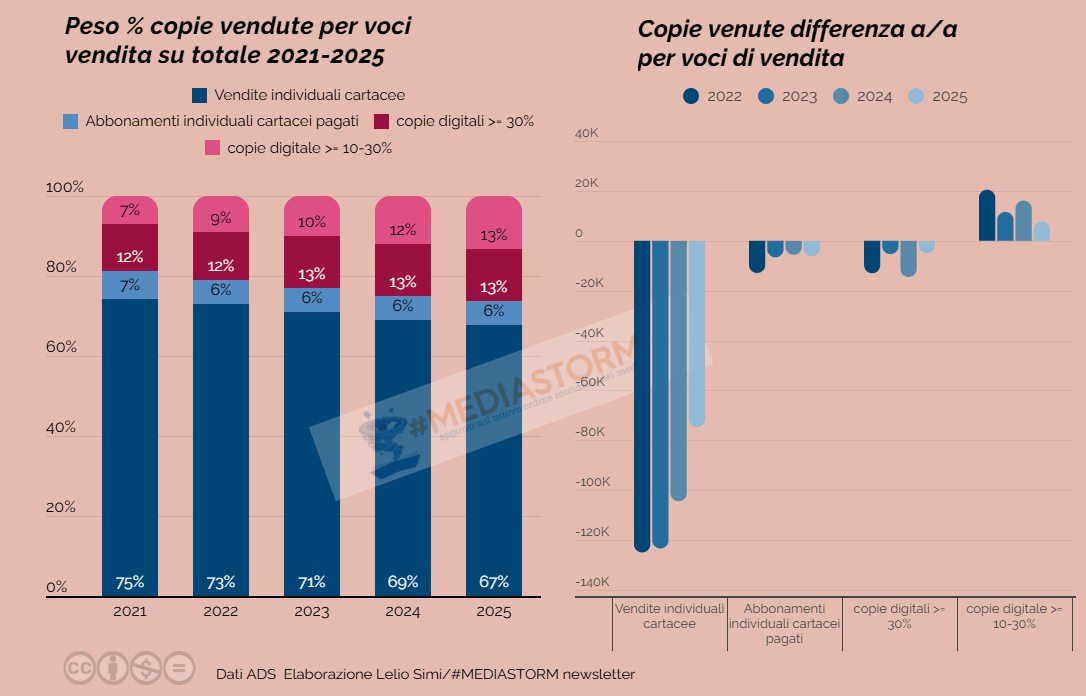
Il volume di copie vendute nei primi sei mesi del 2025 calcolato nel giorno medio è stato pari a 1,3 milioni di unità. Questo sommando tutte le diverse voci di vendita.
Rispetto ai primi sei mesi del 2024, quando nel giorno medio sono state vendute 1,37 milioni di copie, il dato di quest’anno segna una flessione di 78mila copie (-5,7%). Se guardiamo più indietro al 2021 (ovviamente sempre i primi sei mesi, lo ricordo) la flessione è stata di 446mila copie (-25%).
Il volume di venduto del canale edicola, dopo aver abbandonato quota un milione lo scorso anno scende oggi sotto quota 900 mila attestandosi a 868mila copie medie. Si registra però rispetto al 2024 una flessione di 74.60 copie pari a un -8%. Ovvero la flessione più bassa registrata in questi ultimi quattro anni (quando i valori si sono stati inesorabilmente tra il 10 e 11%).
Rispetto al 2021, la flessione delle vendite “individuali” tramite edicole, è stata di 427mila copie medie (-33%).
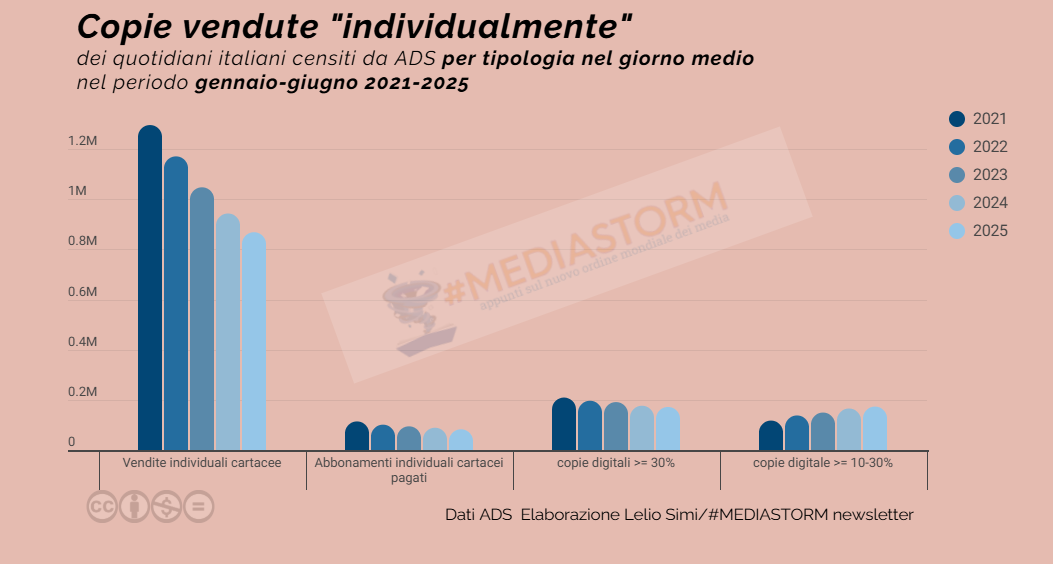
Anche quest’anno il segno meno va messo a tutte le voci tranne le copie digitali vendute tra il 10 e il 30% del prezzo intero, cresciute di 7.800 copie medie (+4,5% sul dato dei primi sei mesi del 2024).
Le copie digitali vendute a prezzi più bassi superano, per la prima volta, quelle “premium”, 171.500 copie medie contro 172mila: e un sorpasso minimo ma significativo delle strategie editoriali dell’industria dei quotidiani italiana.
Il canale edicola resta quello dove transita, di gran lunga, il volume maggiore di venduto (e lo ricordo sempre, l’unico dove le copie vengono vendute a prezzo intero) ma nel corso di questi ultimi anni il suo peso sul totale è diminuito dal 75% del 2021 al 67% del 2025: otto punti percentuali in meno.
COSA EMERGE DA QUESTI DATI?
Ci sono due elementi di novità, seppure all’interno di tendenze ormai consolidate, sui quali ha valore fare qualche riflessione:
il rallentamento della flessione delle vendite in particolare quelle del canale edicola;
il sorpasso delle copie digitali vendute a prezzi super-economici su quelle premium.
1. In attesa del “punto d’inerzia”
La flessione anno su anno delle vendite tramite canale edicola (-75mila copie) è, per la prima volta dal 2021 a oggi, inferiore alle 100mila copie. Il -8% di questi primi sei mesi, nel confronto con il pari periodo del 2024, abbassa di due punti percentuali la flessione delle vendite dei quotidiani italiani nelle edicole costantemente inchiodata ormai da anni a -10%.
Come dobbiamo leggere questo dato? Beh sicuramente è da accogliere positivamente ma, ovviamente, con cautela. Primo perché le considerazioni che ho fatto lo scorso anno proiettando la flessione del 10% nei prossimi 3-5 anni non cambiano soltanto per due punti percentuali in meno. Con un tasso di decrescita dell’8% (invece che del 10%) la tenuta del sistema dei quotidiani italiani nel loro complesso è comunque a rischio nel medesimo modo e con le medesime tempistiche.
Il punto è vedere se questa è una flessione reale verso, quantomeno, un tasso di decrescita sostenibile per il sistema. Gli editori aspettano da anni che il giornale cartaceo raggiunga il suo “punto d’inerzia” dove le vendite non scendano più, o lo facciano con variazioni minime.
Ma semplicemente sperare che quel punto sia raggiunto prima che il sistema con al centro il giornale cartaceo garantisca ancora margini di guadagno non è esattamente la strategia migliore.
2. L’ascesa degli abbonamenti super economici
Il sorpasso era nell’aria, ma va comunque registrato. Sulle motivazioni dell’ascesa delle copie digitali vendute a prezzi super economici a scapito di quelle premium ho scritto in una precedente puntata di questa newsletter: in sostanza si tenta di recuperare almeno i dati di prima parte.
Dati di prima parte che gli editori dei giornali hanno, per anni, trascurato nel digitale: ad esempio non imponendo per accedere ai siti dei loro giornali almeno l’iscrizione (nome, cognome e un’email) per paura di creare troppo attrito con il potenziale lettore e, quindi, di perdere traffico.
Un timore che, ha valore ricordare, le piattaforme social fin dall’inizio non hanno mai avuto, questo certo non ha impedito loro di accumulare volumi di traffico enormi seppure, da brave aziende tecnologiche, costantemente impegnate nel rimuovere più attrito possibile dell’esperienza d’uso.
C’è da dire che, in alcuni casi, l’impennata delle vendite copie digitali più economiche è dovuta ad aumenti di prezzo del giornale cartaceo che fanno slittare automaticamente gli abbonamenti digitali (perché quello sono di fatto le copie digitali) sotto la soglia del 30% del prezzo intero.
Ma la tendenza nel medio periodo è comunque chiara: le copie digitali vendute tra 10 e 30% del prezzo intero sono aumentate tra 2021 e 2025 di 56mila copie nel giorno medio (+48%) mentre quelle vendute a più del 30% sono diminuite di 38mila copie (-18%).
Se aggiungiamo la flessione degli abbonamenti cartacei di 31.400 copie nel periodo (-33%), vediamo che gli abbonamenti digitali più economici hanno (quasi) riequilibrato la perdita di quelli cartacei e digitali premium messi assieme.
Bene. Tuttavia questo vuol dire purtroppo che un volume nel giorno medio intorno alle 60mila copie venduto tramite abbonamenti con margini di guadagno più elevati è stato trasferito in abbonamenti con margini di guadagno pressoché nulli. Non benissimo.
Negli ultimi quindici anni mi sono occupato di innovazione nel mondo dei media pubblicando inchieste, saggi, reportage, sviluppando progetti editoriali e, tra i primi in Italia, utilizzando le tecniche del data-journalism per fare emergere le storie, le strategie e i contesti economici che plasmano queste industrie.
Grazie a questo come professionista e giornalista indipendente oggi posso aiutarti a trovare le domande veramente importanti da porti per muoverti al meglio all’interno di un ecosistema come quello dei media in continua trasformazione.
PRINCIPALI TESTATE NAZIONALI
🔸 CORRIERE DELLA SERA
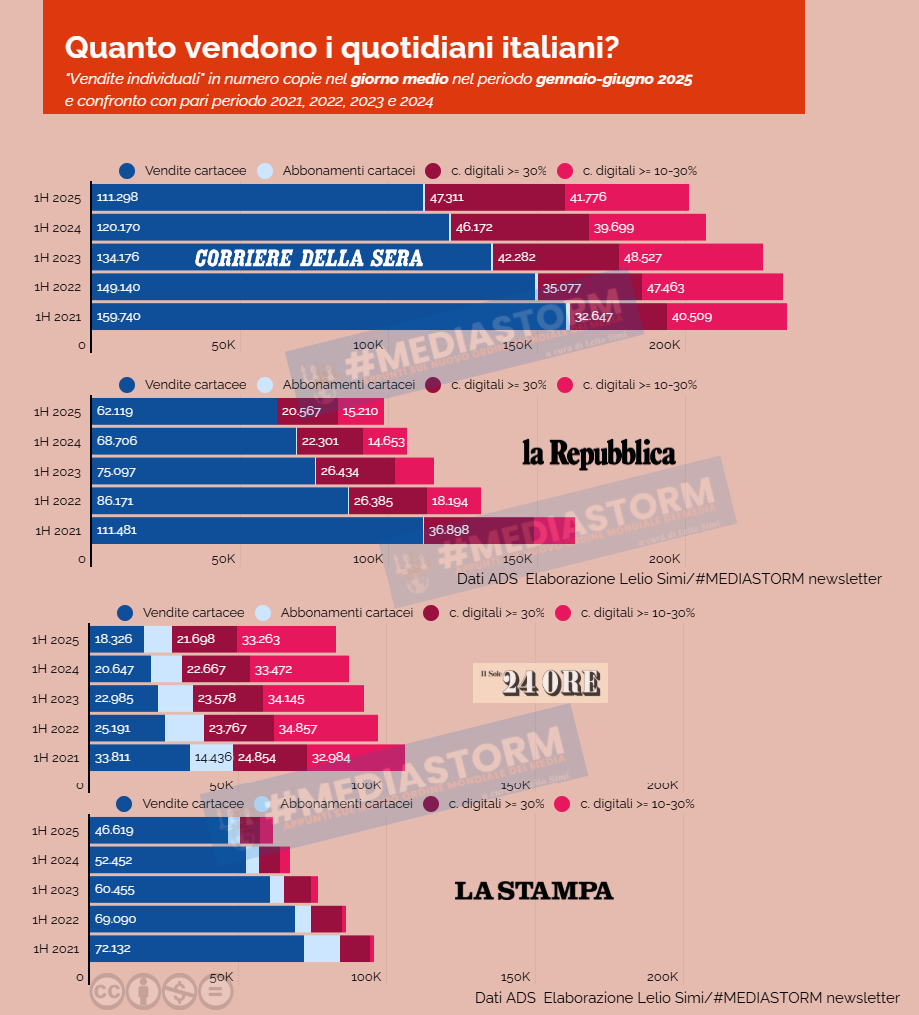
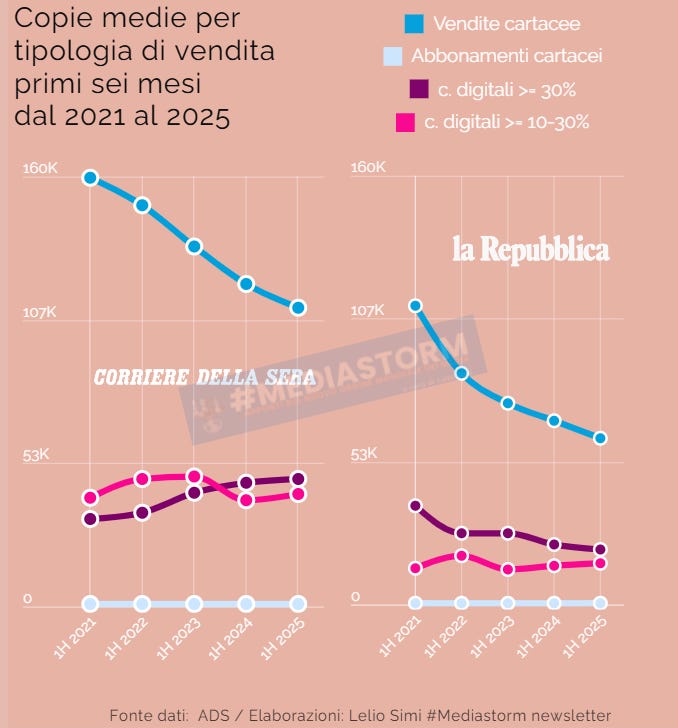
Il Corriere con 201mila copie vendute nel giorno medio si conferma il primo quotidiano in Italia il suo volume complessivo di copie vendute sommando tutte le voci vale più del doppio di quello di Repubblica e più della somma delle altre tre testate come La Stampa, Il Sole 24 Ore e Il Fatto Quotidiano.
La flessione rispetto ai primi sei mesi del 2024 si ferma al -2,8% nettamente inferiore al -8,4% dello scorso anno ma perfettamente in linea con il -2,9% registrato nel 2023.
Il canale edicola 111.300 copie medie flette del -7% sul 2024, in rallentamento rispetto al biennio 2023-2024 quando la flessione era stata del -10% per entrambe le annate.
Nei cinque anni tra 2021 e 2025 le vendite del canale edicola hanno perso 48.400 copie medie (-30%) riequilibrate solo in parte dalla crescita delle copie digitali +16mila copie medie.
Le copie digitali vendute dal Corriere, come ho già fatto notare in passato, rappresentano un’eccezione tra le principali testate italiane con quelle premium che hanno un volume e una crescita superiore a quelle più economiche.
Un dato in controtendenza che dimostra che al Corriere una reale conversione verso abbonamenti digitali a più alto margine viene effettuata anche se, con ogni probabilità, non nella dimensione dichiarata nei bilanci di RCS (qualche verifica sui loro stessi dati lo avevo fatto in questa newsletter)
🔸 REPUBBLICA E LA STAMPA
Repubblica ha venduto nella prima metà di quest’anno 98.200 copie medie, scende per la prima volta sotto quota 100mila unità di venduto risultato di un calo di 7.800 copie rispetto al 2024 (-7,4%).
La flessione rispetto ai primi anni post pandemia risulta però nettamente più contenuta ma, nel complesso, la perdita nei cinque anni dal 2021 al 2025 è stata di 64.300 copie medie -40%.
Il canale edicola per Repubblica si ferma a 62.100 copie medie con una flessione di 65.00 unità per un -10%. Sono questi valori in linea con quelli dello scorso anno quando la frenata rispetto agli anni precedenti aveva fatto sperare a un ulteriore deciso rallentamento della flessione: ma così non è stato.
Una cosa importante da notare: nei cinque anni (2021-2024) la struttura delle voci di vendita a Repubblica è cambiata davvero molto poco: l’edicola valeva nel 2021 il 69% del venduto e nel 2025 il 64%; le copie digitali nel medesimo confronto sono passate dal 31% al 36%. Spostamenti minimi rispetto ad altre realtà, dimostrando un certo immobilismo in un periodo dove molto è cambiato.
La Stampa ha venduto nel periodo 61.500 copie medie, 6mila in meno rispetto alla prima metà del 2024 per una flessione pari a -7,8%. Il canale edicola 46.600 copie medie flette per un -11%, ed è il terzo anno di seguito con un calo percentuale in doppia cifra.
Un dato sul declino delle due testate di GEDI: la somma delle copie vendute nel 2025 da Repubblica e La Stampa assieme non raggiungono quelle che da sola Repubblica raggiungeva nel 2021.

🔸 IL SOLE 24 ORE E IL FATTO QUOTIDIANO
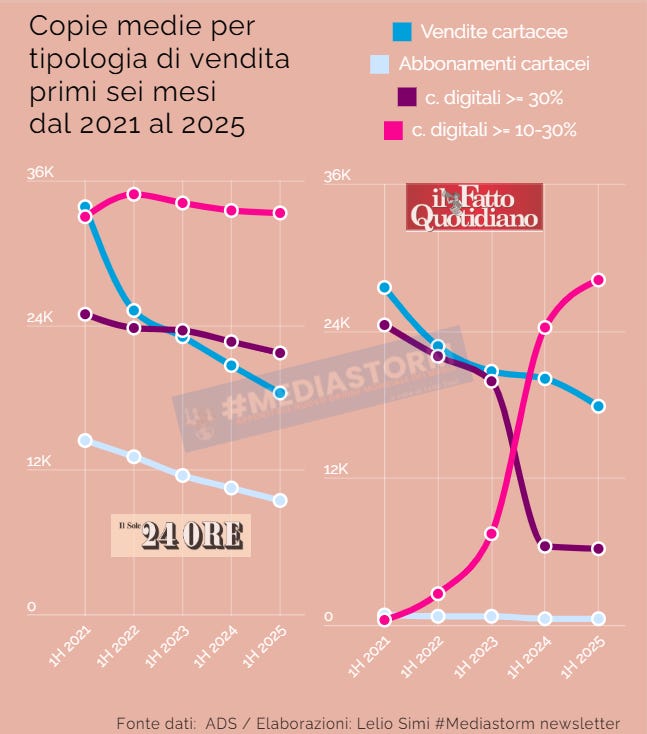
Come ho fatto in altre puntate di questa serie di analisi sui dati di vendita dei quotidiani italiani metto assieme Il Sole e Il Fatto non certo per comunanza di linea editoriale ma perché, nella struttura delle voci di vendita, sono le due testate che più di tutte le altre stanno puntando sulle copie digitali: per il Sole il loro peso sul numero complessivo di copie vendute è del 66%, mentre per il Fatto è del 65%.
Con una differenza: per il Sole 24 Ore le copie digitali “premium” pesano ancora il 26% sul totale di tutte le voci di vendita per il Fatto Quotidiano solo il 12%; il Fatto è infatti l’unica testata italiana dove il peso delle copie digitali vendute tra il 10 e il 30% ha, per così dire, la maggioranza assoluta con il 53% sul totale.
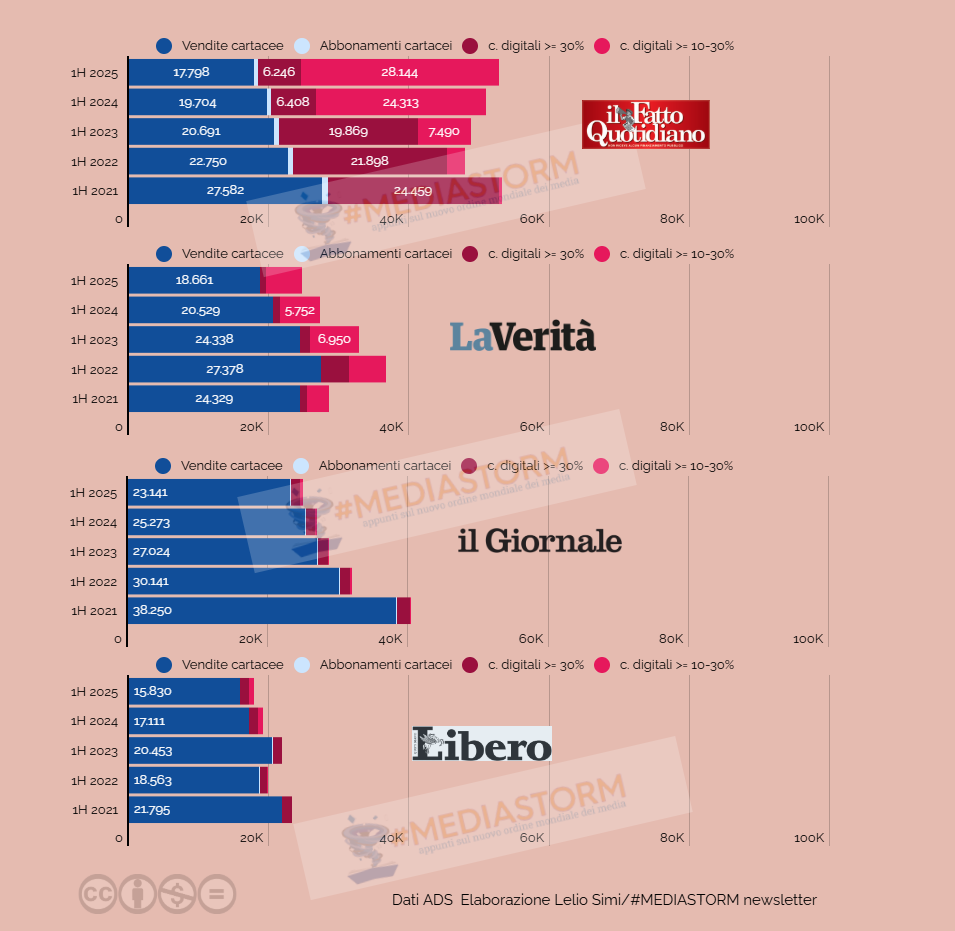
Le copie digitali più economiche vendute dal Fatto hanno raggiunto le 28.100 unità nel giorno medio (+16%), un volume nettamente superiore a quello venduto tramite edicola: 17.800 copie medie; una netta flessione rispetto al pari periodo del 2024: -1.900 copie medie, equivalenti a un -10%.
Per il Fatto un cambio di strategia evidente in questi ultimi cinque anni: al di là degli aumenti del prezzo di copertina (per il Fatto l’ultimo è del gennaio 2023) che possono determinare uno slittamento degli abbonamenti digitali nella fascia più economica.
I numeri parlano chiaro: nel 2021 le vendite del giornale cartaceo tramite edicola pesavano il 52% sul totale del venduto dal Fatto, nel 2025 il 34%; le copie digitali “premium” nel medesimo confronto passano dal 46% al 12%, mentre le copie digitali più economiche dall’1% al 53% (gli abbonamenti cartacei per tutti questi anni al Fatto hanno pesato intorno all’1%).
Nel complesso il Fatto aumenta il volume di copie medie vendute, rispetto ai primi sei mesi dello scorso anno, del 3,4% portandolo a 52.700 copie che, nel complesso, tornano ai valori del 2021 quando erano 53.200 ma, ovviamente, tenendo conto dei profondi cambiamenti attuati nella struttura delle voci di vendita che ho indicato (che sono anche differenze sostanziali nel valore del venduto).
Per il Sole 24 Ore il volume di venduto è pari a 82.600 copie medie, in flessione del 5% sullo scorso anno, un valore in linea con quelli di questi ultimi tre anni. Dall’edicola passano 18.300 copie medie vendute, il 22% dei volumi totali a cui si aggiungono, per quanto riguarda il cartaceo, 9.400 copie medie vendute con abbonamenti tradizionali, entrambe queste voci sono in calo intorno al 10% un dato questo costante negli ultimi tre anni al Sole.
🔸 IL GIORNALE, LA VERITÀ E LIBERO
E arriviamo al “blocco” di queste testate che metto sempre assieme perché sotto molti aspetti sovrapponibili: linea editoriale e “taglio” molto simili, firme e, con ogni probabilità anche lettori, che si trasferiscono da una all’altra .
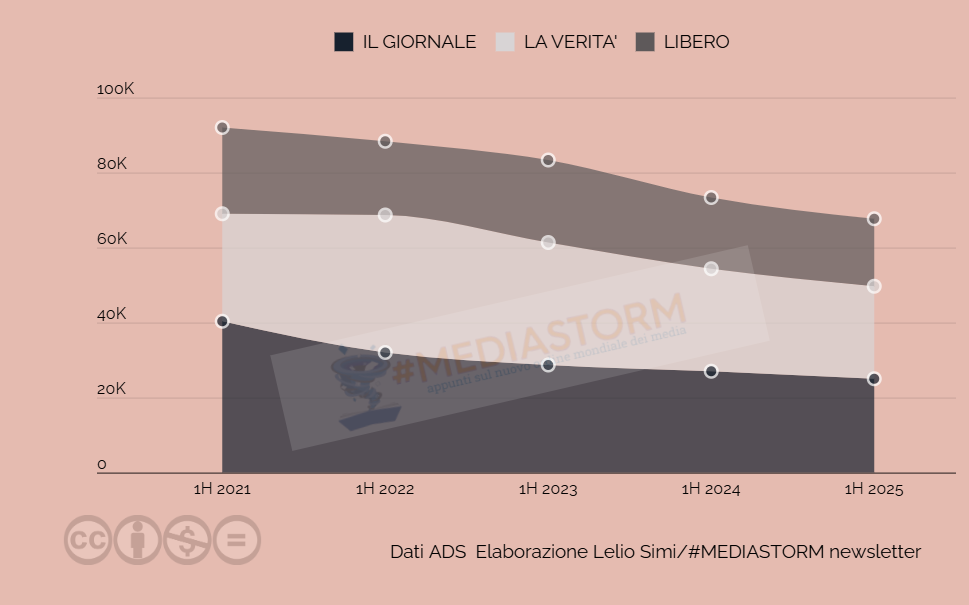
La testata capofila, guardano i volumi di vendita di tutte le voci, è il Giornale 25.000 copie medie (-6,6%), che supera La Verità, 24.600 copie medie (-8%), che in questi anni aveva conquistato la testa di questo gruppo di testate. Più indietro Libero che si attesta a 17.000 copie vendute nel giorno medio (-5,3%).
Nel complesso l’aggregato delle tre testate passa complessivamente da un volume di venduto di 92mila copie medie dei primi sei mesi del 2021 a uno di 73.300 del 2024 e di 67.500 copie medie del 2025 con una flessione del 27% nei cinque anni.
Un cosa da notare: sono tre testate che dipendono molto dalle vendite in edicola; il Giornale per il 92% del totale Libero per l’88% e La Verità per il 76%, quest’ultima testata ha, in questo gruppo, il numero decisamente più alto di copie medie digitali vendute: 5.900 delle quali però la quasi totalità (5.100 copie) vendute tra 10 e 30% del prezzo intero.
È davvero tutto per questo numero, grazie per aver letto fino a qui. Alla prossima puntata.
Lelio.